Restituição do IR na aposentadoria: o que a lei permite e o que você precisa conferir
Se você está tentando entender quando pode existir restituição de IR ligada a um benefício do INSS, vale separar regras de aposentadoria e regras de isenção de Imposto de Renda. Nem toda situação de aposentadoria gera isenção, e nem toda isenção leva a restituição. Abaixo, você vê pontos objetivos que a lei e atos oficiais tratam, e como isso costuma aparecer na prática para quem já recebe ou está pedindo o benefício.
Quando a restituição pode aparecer no seu dia a dia
Você pode perceber a questão do Imposto de Renda quando vê informações sobre imposto no seu pagamento, quando entrega a declaração, ou quando recebe um aviso de pendência. Em muitos casos, a dúvida é se aquela cobrança deveria existir.
Existe situação em que um benefício pode ser isento do Imposto sobre a Renda e Proventos de Qualquer Natureza, conforme previsão legal específica para a pensão especial ligada à deficiência permanente decorrente de síndrome congênita associada à infecção pelo vírus Zika.
Quando há isenção, pode fazer sentido revisar se a forma como o imposto foi tratado na sua declaração bate com a natureza do que você recebeu. O ponto central é identificar qual pagamento aparece nos seus comprovantes.
Aposentadoria da pessoa com deficiência: o que precisa ficar claro
A Lei Complementar que trata da aposentadoria da pessoa com deficiência regulamenta a concessão dessa aposentadoria para quem é segurado do Regime Geral de Previdência Social.
Para esse tipo de aposentadoria, a lei considera pessoa com deficiência quem tem impedimentos de longo prazo de natureza física, mental, intelectual ou sensorial que, junto com barreiras, podem atrapalhar a participação plena na sociedade em igualdade de condições.
A avaliação da deficiência é médica e funcional, nos termos do Regulamento.
O grau de deficiência será atestado por perícia própria do Instituto Nacional do Seguro Social - INSS, por meio de instrumentos desenvolvidos para esse fim.
Se você precisa comprovar tempo de contribuição na condição de segurado com deficiência em período anterior à entrada em vigor dessa Lei Complementar, essa comprovação não é admitida por meio de prova exclusivamente testemunhal.
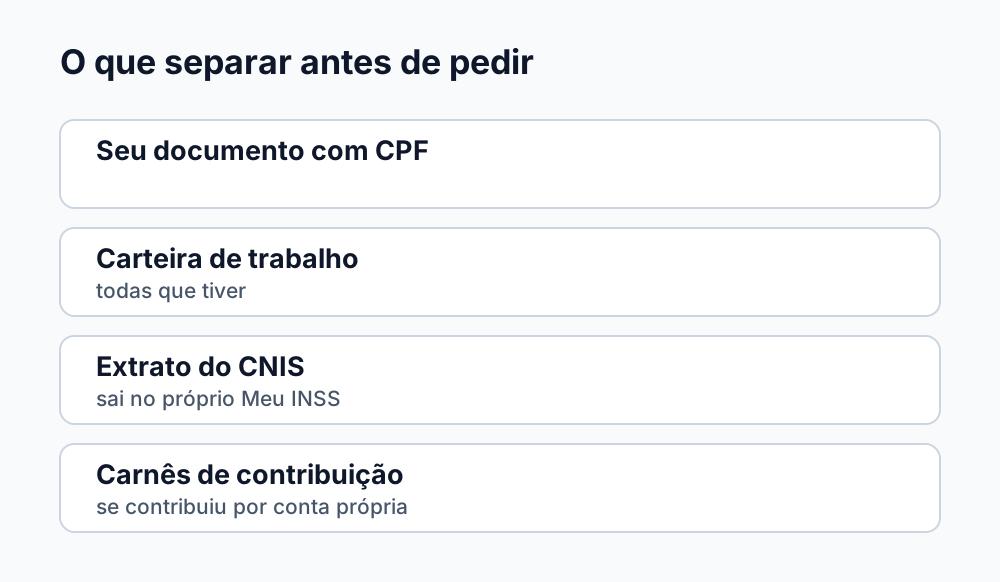
Na prática, isso significa que você deve dar atenção especial aos documentos do seu histórico de trabalho e aos registros que mostrem sua condição ao longo do tempo. Isso ajuda a evitar exigências e atrasos.
Quando não dá para juntar vantagens do mesmo período
A redução do tempo de contribuição prevista para a aposentadoria da pessoa com deficiência não pode ser acumulada, para o mesmo período contributivo, com a redução assegurada para atividades exercidas sob condições especiais que prejudiquem a saúde ou a integridade física.
Se você trabalhou em atividade com condições especiais e também se enquadra como pessoa com deficiência, o ponto de atenção é entender como o INSS vai tratar o mesmo período. A discussão costuma ser sobre qual caminho foi usado para contar esse tempo.
Valores oficiais e o que eles mudam no seu planejamento
Em 2026, o teto do salário de benefício e do salário de contribuição do RGPS em 2026 é R$ 8.475,55, e o piso é R$ 1.621,00.
Esses números ajudam você a entender limites oficiais que aparecem em simulações e em cartas do INSS. Eles não dizem, sozinhos, se existe restituição de imposto, mas ajudam a conferir se o valor base informado faz sentido.
Como identificar se o seu caso tem relação com isenção de IR
A lei prevê que não incidirá o Imposto sobre a Renda e Proventos de Qualquer Natureza sobre a indenização prevista no caput do artigo que trata desse tema.
Também há previsão legal de que a pensão especial ligada à condição descrita em lei ficará isenta do Imposto sobre a Renda e Proventos de Qualquer Natureza.
O passo mais importante é você conferir qual é o nome do pagamento que aparece no seu extrato e nos seus comprovantes, e se ele é uma aposentadoria comum, uma aposentadoria da pessoa com deficiência, ou outro tipo de benefício. A regra de imposto pode mudar conforme a natureza do pagamento.
Onde você costuma ver isso no pedido e no andamento
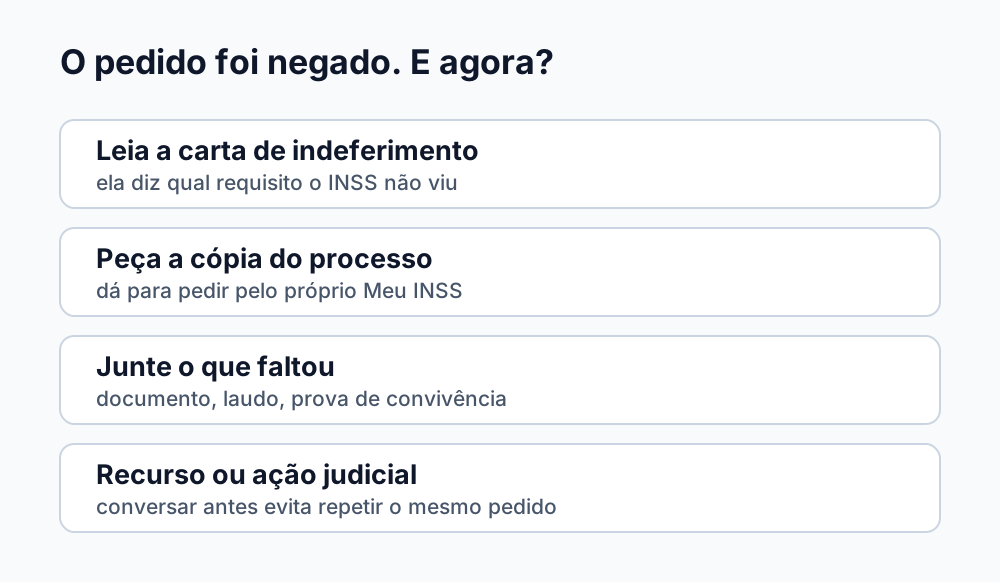
Quando o pedido é negado, costuma faltar documento, faltar reconhecimento de período, ou faltar clareza sobre a avaliação médica e funcional. Se você já recebe, a dúvida costuma ser o motivo da cobrança de imposto no pagamento.
Se a sua dúvida é restituição, organize seus comprovantes de rendimentos e as informações do que foi retido. Se a sua dúvida é sobre o benefício em si, reúna seus documentos de trabalho e de saúde antes de refazer o pedido.
Fontes conferidas
- Lei 15.156/2025 (abre o texto oficial em nova aba), art. 2 § 6 — conferido em
- Lei Complementar 142/2013 (abre o texto oficial em nova aba), art. 1 — conferido em
- Lei Complementar 142/2013 (abre o texto oficial em nova aba), art. 2 — conferido em
- Lei Complementar 142/2013 (abre o texto oficial em nova aba), art. 4 — conferido em
- Lei Complementar 142/2013 (abre o texto oficial em nova aba), art. 5 — conferido em
- Lei Complementar 142/2013 (abre o texto oficial em nova aba), art. 6 § 2 — conferido em
- Lei Complementar 142/2013 (abre o texto oficial em nova aba), art. 10 — conferido em
- Portaria Interministerial MPS/MF 13/2026 (abre o texto oficial em nova aba), art. 2 — conferido em
- Lei 15.156/2025 (abre o texto oficial em nova aba), art. 1 parágrafo único — conferido em
Fale com a equipe
Ficou dúvida sobre o seu caso?
Escreva aqui mesmo, sem sair da página: nome e WhatsApp bastam para começar. Depois a equipe vai pedir as suas datas, o extrato do CNIS e a carta do INSS, quando houver uma.